Depois dos 40, moradia, família, saúde, carreira e aposentadoria podem trazer mais compromissos. A idade não cria uma regra especial, mas esse contexto pede uma resposta: se a sua principal renda parasse, por quanto tempo a estrutura da casa continuaria funcionando?
A resposta começa nos gastos que precisam continuar sendo pagos. A calculadora abaixo transforma essa conta em marcos possíveis, sem escolher investimentos por você.
Calculadora de reserva de emergência 40+
Descubra quanto tempo sua reserva cobre e qual é seu próximo objetivo.
4 perguntas rápidas
Seus valores são calculados no seu dispositivo e não são enviados ao Evolução 40+.
Você também pode fazer a conta sem a ferramenta: divida sua reserva pelas despesas essenciais mensais para saber a cobertura. Multiplique as despesas por 6 e por 12 para visualizar a referência apresentada pelo Portal do Investidor/CVM.
Use 1 e 3 meses como marcos de construção. Renda menos previsível e falta de outra renda confiável pedem atenção à parte superior da faixa. As explicações e exemplos completos continuam no artigo abaixo.
Entender a referência
Como calculamos?
A cobertura de hoje é a reserva disponível dividida pelas despesas essenciais mensais. Os marcos multiplicam essas despesas por 1, 3, 6, 9 e 12. O que falta nunca fica abaixo de zero.
Seu próximo objetivo é o primeiro desses marcos ainda não alcançado. 1 e 3 meses são marcos de construção, não uma meta final recomendada.
O Portal do Investidor/CVM apresenta a referência de 6–12 meses de gastos, considerando a renda, sua estabilidade e quantas pessoas contribuem para a casa. O Evolução 40+ organiza esses fatores com uma regra editorial própria.
- Renda previsível: 0 ponto; alguma variação: 1; irregular: 2; “não sei”: 1.
- Outra renda que cobre a maior parte do essencial: 0 ponto; uma parte: 1; nenhuma: 2; “não sei”: 1.
- Soma de 0–1: destaque para 6 meses; soma de 2: marco de 9 meses; soma de 3–4: faixa de 9–12 meses.
9 meses é um marco educativo do Evolução 40+, não uma prescrição da CVM. É uma referência educativa desta ferramenta, não uma prescrição oficial nem uma recomendação individual.
“Não sei” recebe o ponto intermediário apenas para permitir a conta. Qualquer resposta desconhecida deixa a referência para o futuro como estimativa provisória. A cobertura calculada com os valores informados continua válida.
Idade e aporte mensal não mudam a faixa de proteção. O prazo opcional divide o que falta para o próximo marco pelo aporte e arredonda para cima em meses inteiros, sem rendimentos. Aporte zero ou desconhecido não gera prazo.
Última revisão da metodologia e das fontes: 11/10/2026.
O que entra nas despesas essenciais?
É o custo de manter a casa funcionando em um período de aperto: moradia, alimentação básica, saúde, transporte necessário, contas essenciais e obrigações familiares indispensáveis. Inclua compromissos que não poderiam ser interrompidos de imediato, como uma parcela de financiamento.
Não é preciso financiar com a reserva todo o padrão de consumo atual. Viagens, lazer e compras adiáveis podem ser reduzidos ou suspensos. Ao mesmo tempo, não corte no papel um gasto que, na prática, sua família precisaria manter.
Se você ainda não conhece esse valor, comece pelo guia para reorganizar a vida financeira depois dos 40. Uma estimativa baseada nos extratos vale mais do que uma meta bonita calculada sobre um orçamento incompleto.
A conta é pelo salário ou pelos gastos?
A reserva protege despesas. Salário é o que entra; gastos essenciais são o que a casa precisa pagar para continuar funcionando.
Com renda de R$ 7.000 e despesas essenciais de R$ 4.000, seis meses correspondem a R$ 24.000; nove, a R$ 36.000; doze, a R$ 48.000. Multiplicar o salário não representaria necessariamente a proteção de que a casa precisa.
6, 9 ou 12 meses: como interpretar a faixa
A referência de 6–12 meses funciona como ponto de partida. Não é uma promessa de segurança nem uma obrigação idêntica para todas as casas.
Uma renda previsível e outra fonte confiável capaz de sustentar boa parte dos gastos oferecem mais margem entre os fatores avaliados. Renda irregular e dependência de uma única fonte justificam atenção à parte superior da faixa. Observe também dependentes, mudanças de carreira e a possibilidade de duas rendas serem afetadas pelo mesmo problema.
Na Calculadora da Reserva 40+, 6 meses são um marco inicial de planejamento; 9 meses, um marco intermediário editorial; e 9–12 meses, uma faixa de trabalho para cenários mais expostos. A CVM não prescreve nove meses para uma combinação específica de respostas. A regra da ferramenta é explicada em “Como calculamos?”.
A idade não multiplica o resultado. Quem responde “não sei” recebe uma estimativa provisória e as informações que precisa conferir antes de adotar o marco destacado.
O que conta como reserva — e o que fica fora
Conte o dinheiro realmente separado para emergências e disponível em condições compatíveis com essa função. Se há imposto ou custo de resgate relevante, considere o valor que efetivamente poderá usar.
- Limite de cartão e cheque especial: são crédito, não patrimônio disponível.
- Imóvel, carro ou outro bem: podem ter valor, mas dependem de uma venda e de um preço incerto.
- Aplicação com carência ou resgate incompatível: não oferece acesso no momento necessário.
- Dinheiro para aposentadoria ou outro objetivo: não deve ser contado duas vezes.
- Valor reservado para uma conta previsível: já tem destino; não está livre para uma emergência.
Uma casa valiosa e pouca liquidez podem coexistir. A função da reserva é dar tempo e opções, sem obrigar você a vender patrimônio às pressas.
Emergência ou despesa previsível?
O tamanho da conta não define sozinho uma emergência. O que muda é se ela podia ser planejada e se exige uma resposta importante agora.
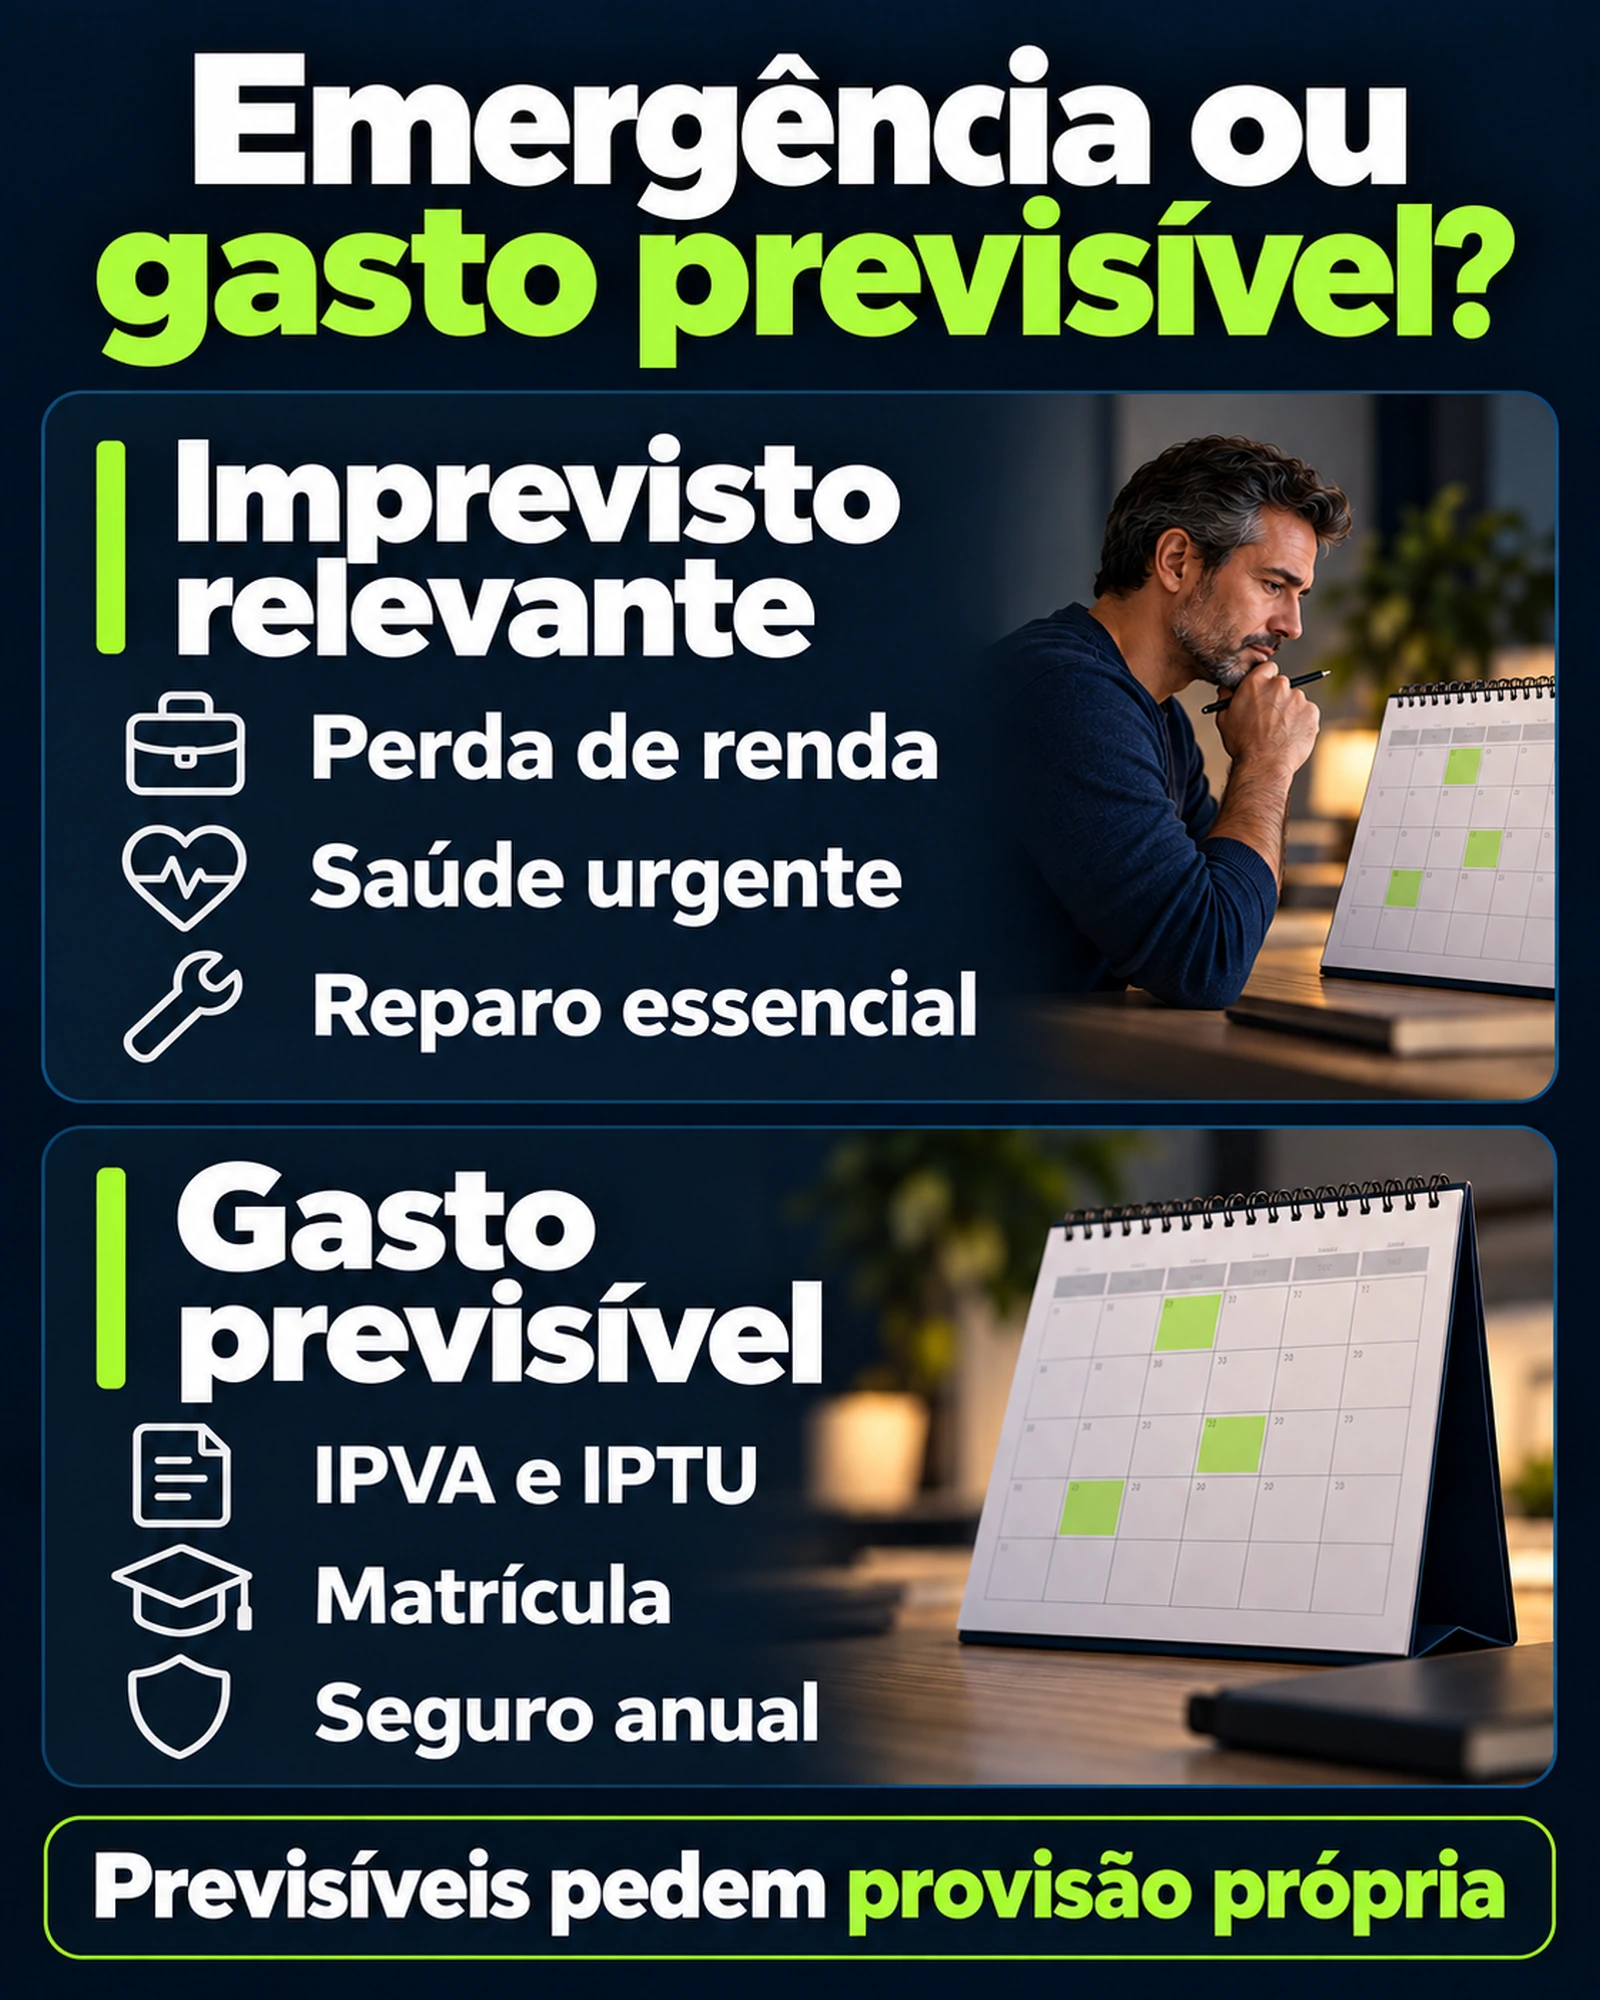
Imprevistos relevantes
- Perda inesperada de renda.
- Reparo urgente para manter a moradia segura.
- Problema de saúde que exige despesa não prevista.
- Conserto essencial para continuar trabalhando.
- Situação familiar urgente.
Gastos que pedem provisão
- IPVA, IPTU e seguro anual.
- Matrícula e material escolar.
- Manutenção programada.
- Viagem planejada.
- Presentes e compras conhecidas.
Para os previsíveis, crie uma provisão própria. Uma conta anual de R$ 1.200, por exemplo, pode ser planejada com R$ 100 por mês ao longo de doze meses. Assim, o calendário não consome a proteção destinada aos imprevistos.
Onde deixar a reserva de emergência
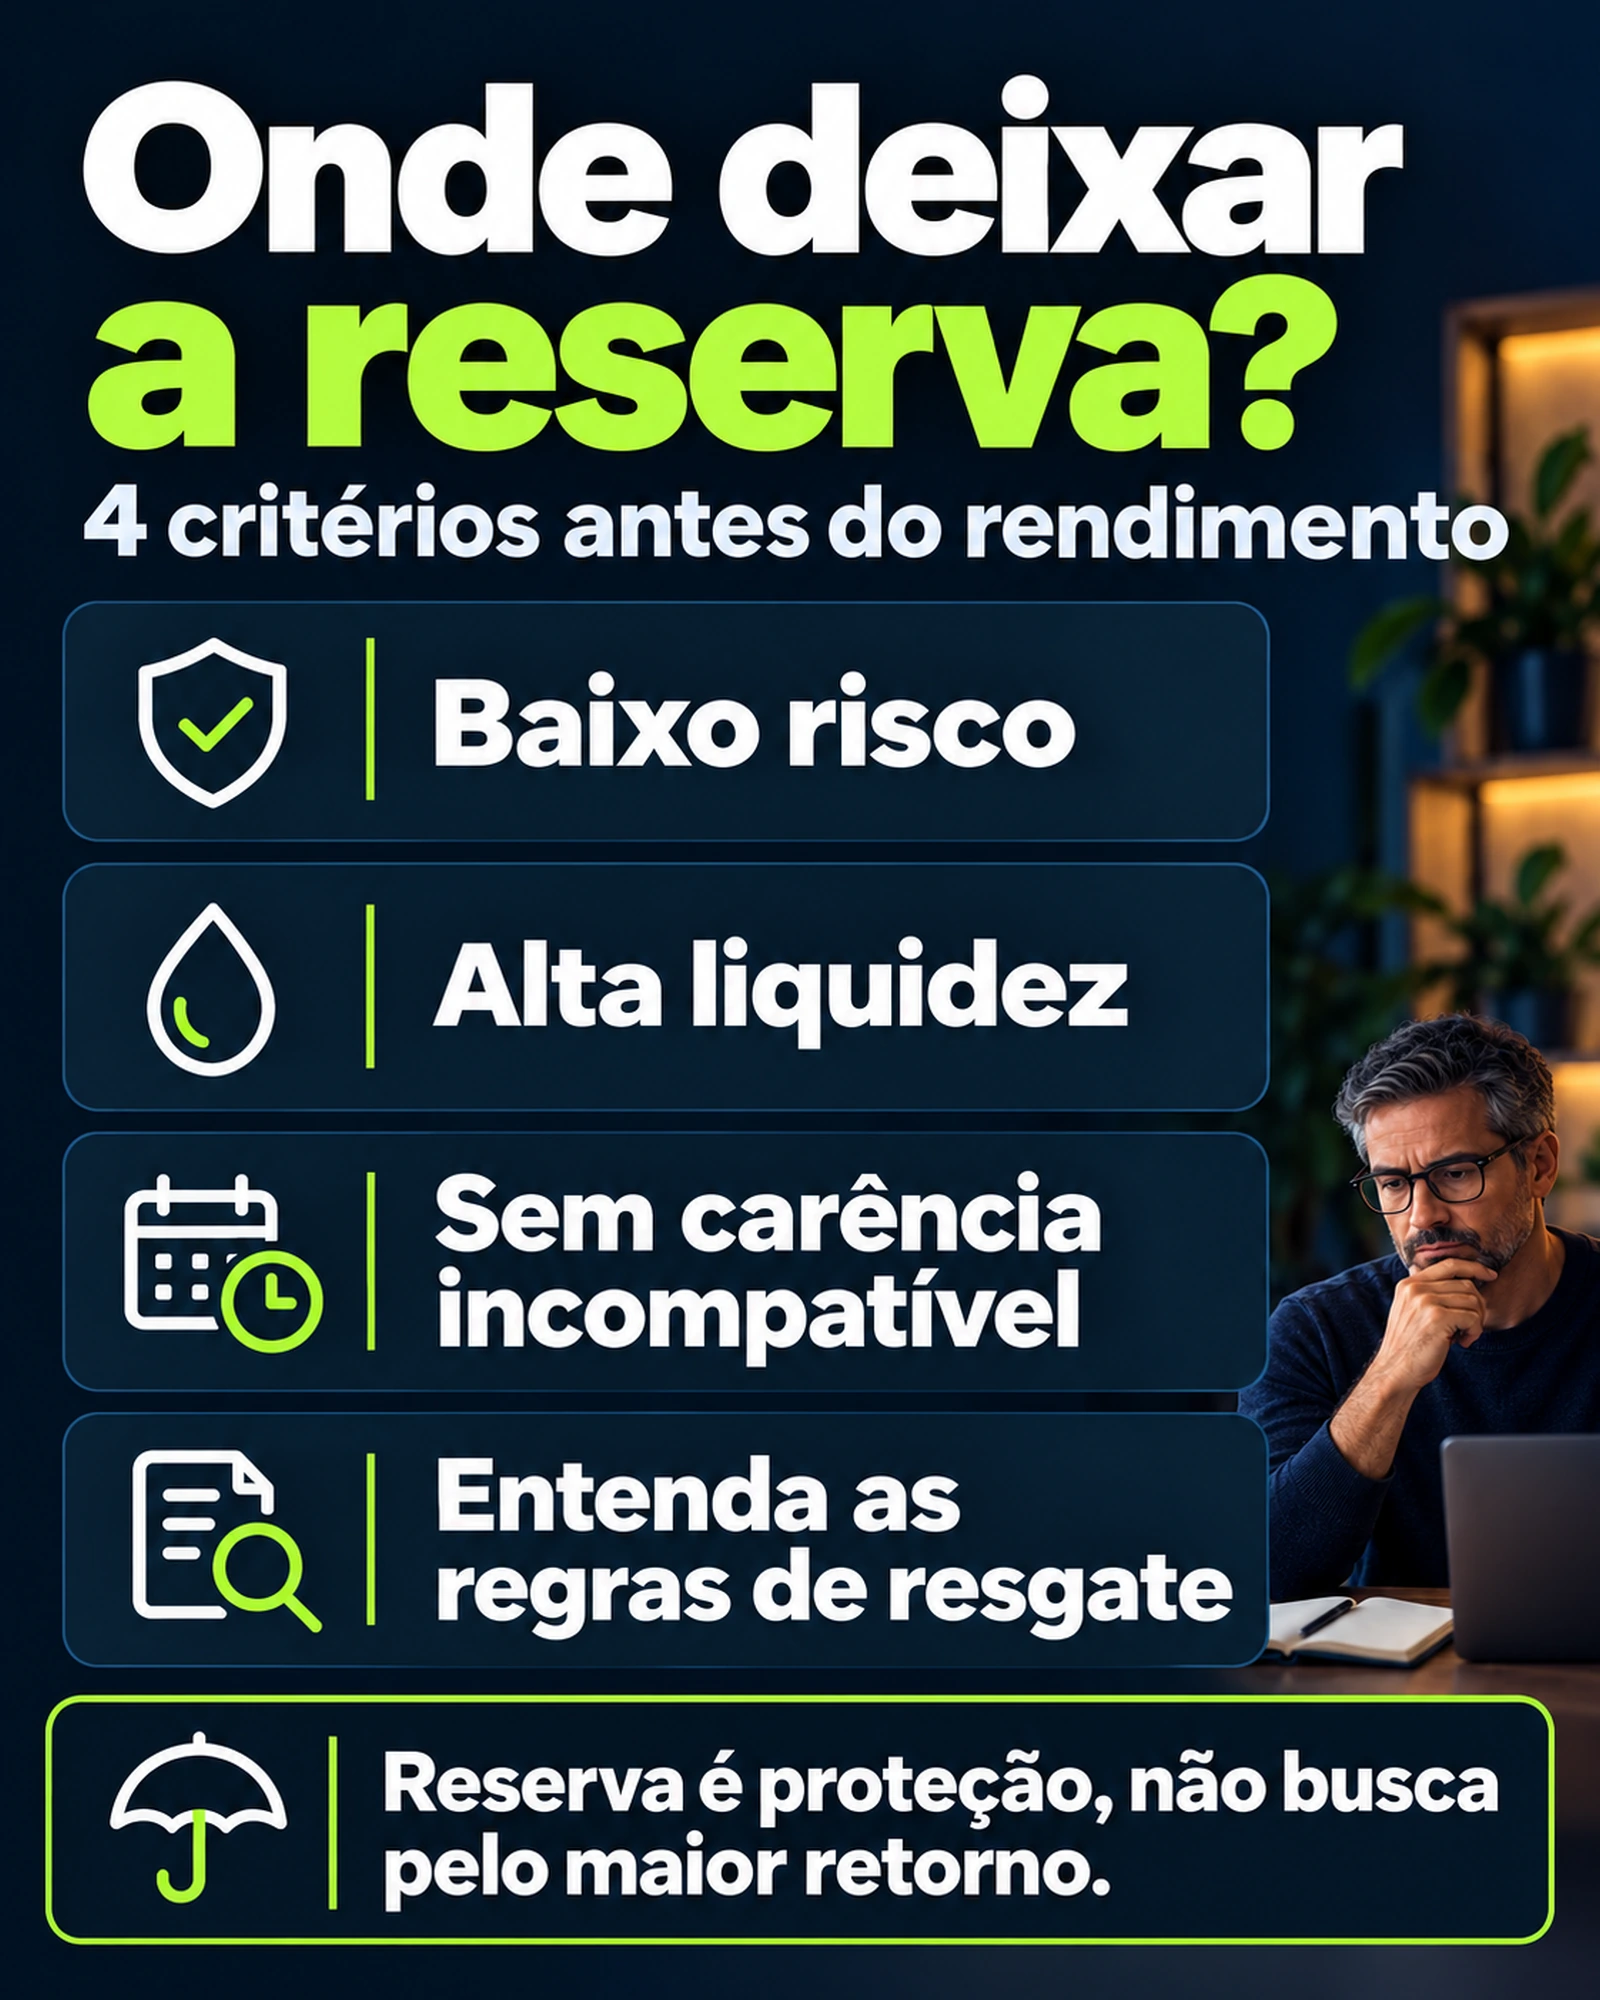
Escolha pelas condições de uso, antes de comparar rendimento. Priorize baixo risco, alta liquidez, facilidade de acesso, ausência de carência incompatível e simplicidade. Entenda também tributação, custos, garantias e as regras efetivas de resgate.
Liquidez é a facilidade de transformar o investimento novamente em dinheiro. A CVM ressalta que alta liquidez não elimina outros riscos, como crédito e mercado. “Liquidez diária” também não deve ser lida como promessa de dinheiro instantâneo em qualquer horário.
Tesouro Selic: confira o acesso, além do rendimento
O Tesouro Selic é um título público com remuneração vinculada à taxa Selic e pode ser considerado nessa discussão. Tem liquidez diária, mas a venda antecipada ocorre a preço de mercado. Verifique tributação, custos e prazo de crédito na instituição financeira.
Pelas regras consultadas do Tesouro Direto, pedidos de resgate em dias úteis entre 9h30 e 13h podem ficar disponíveis na instituição a partir das 13h do mesmo dia. Pedidos posteriores ou fora do expediente seguem as regras de liquidação do próximo dia útil. Confira também o horário em que o banco libera o valor para você. Não trate essa operação como saque instantâneo 24 horas.
CDB com liquidez diária: o nome não basta
CDBs são títulos emitidos por bancos. A adequação à reserva depende da modalidade: confira carência, possibilidade de resgate antecipado, horário, tributação e condições de cobertura do FGC, quando aplicável. Um CDB com uma taxa atraente e dinheiro bloqueado não resolve uma necessidade imediata.
Alternativas bancárias simples
Uma alternativa de acesso fácil pode servir à finalidade, desde que você compreenda o risco e as condições. Na poupança, por exemplo, resgatar antes da data de aniversário afeta a remuneração do período. Facilidade para usar o dinheiro e retorno são critérios diferentes.
E se eu tiver dívidas?
Dívidas caras ou atrasadas podem mudar a ordem das prioridades. Não faz sentido ignorar um custo que cresce rapidamente enquanto se busca rendimento para a reserva.
Mas “quite toda dívida antes de guardar qualquer valor” também pode ser uma resposta insuficiente. Uma pequena proteção inicial pode evitar que o próximo imprevisto gere outra dívida. A combinação depende dos juros, atrasos, garantias, despesas básicas e estabilidade da renda.
Organize esses fatores no passo a passo de prioridades financeiras. A calculadora não recebe dados de dívida nem define a sequência por você.
Como começar quando sobra pouco
Não espere ter seis meses prontos para reconhecer avanço. Escolha uma transferência que caiba no orçamento e acompanhe o próximo marco, sem confundir velocidade com proteção necessária.
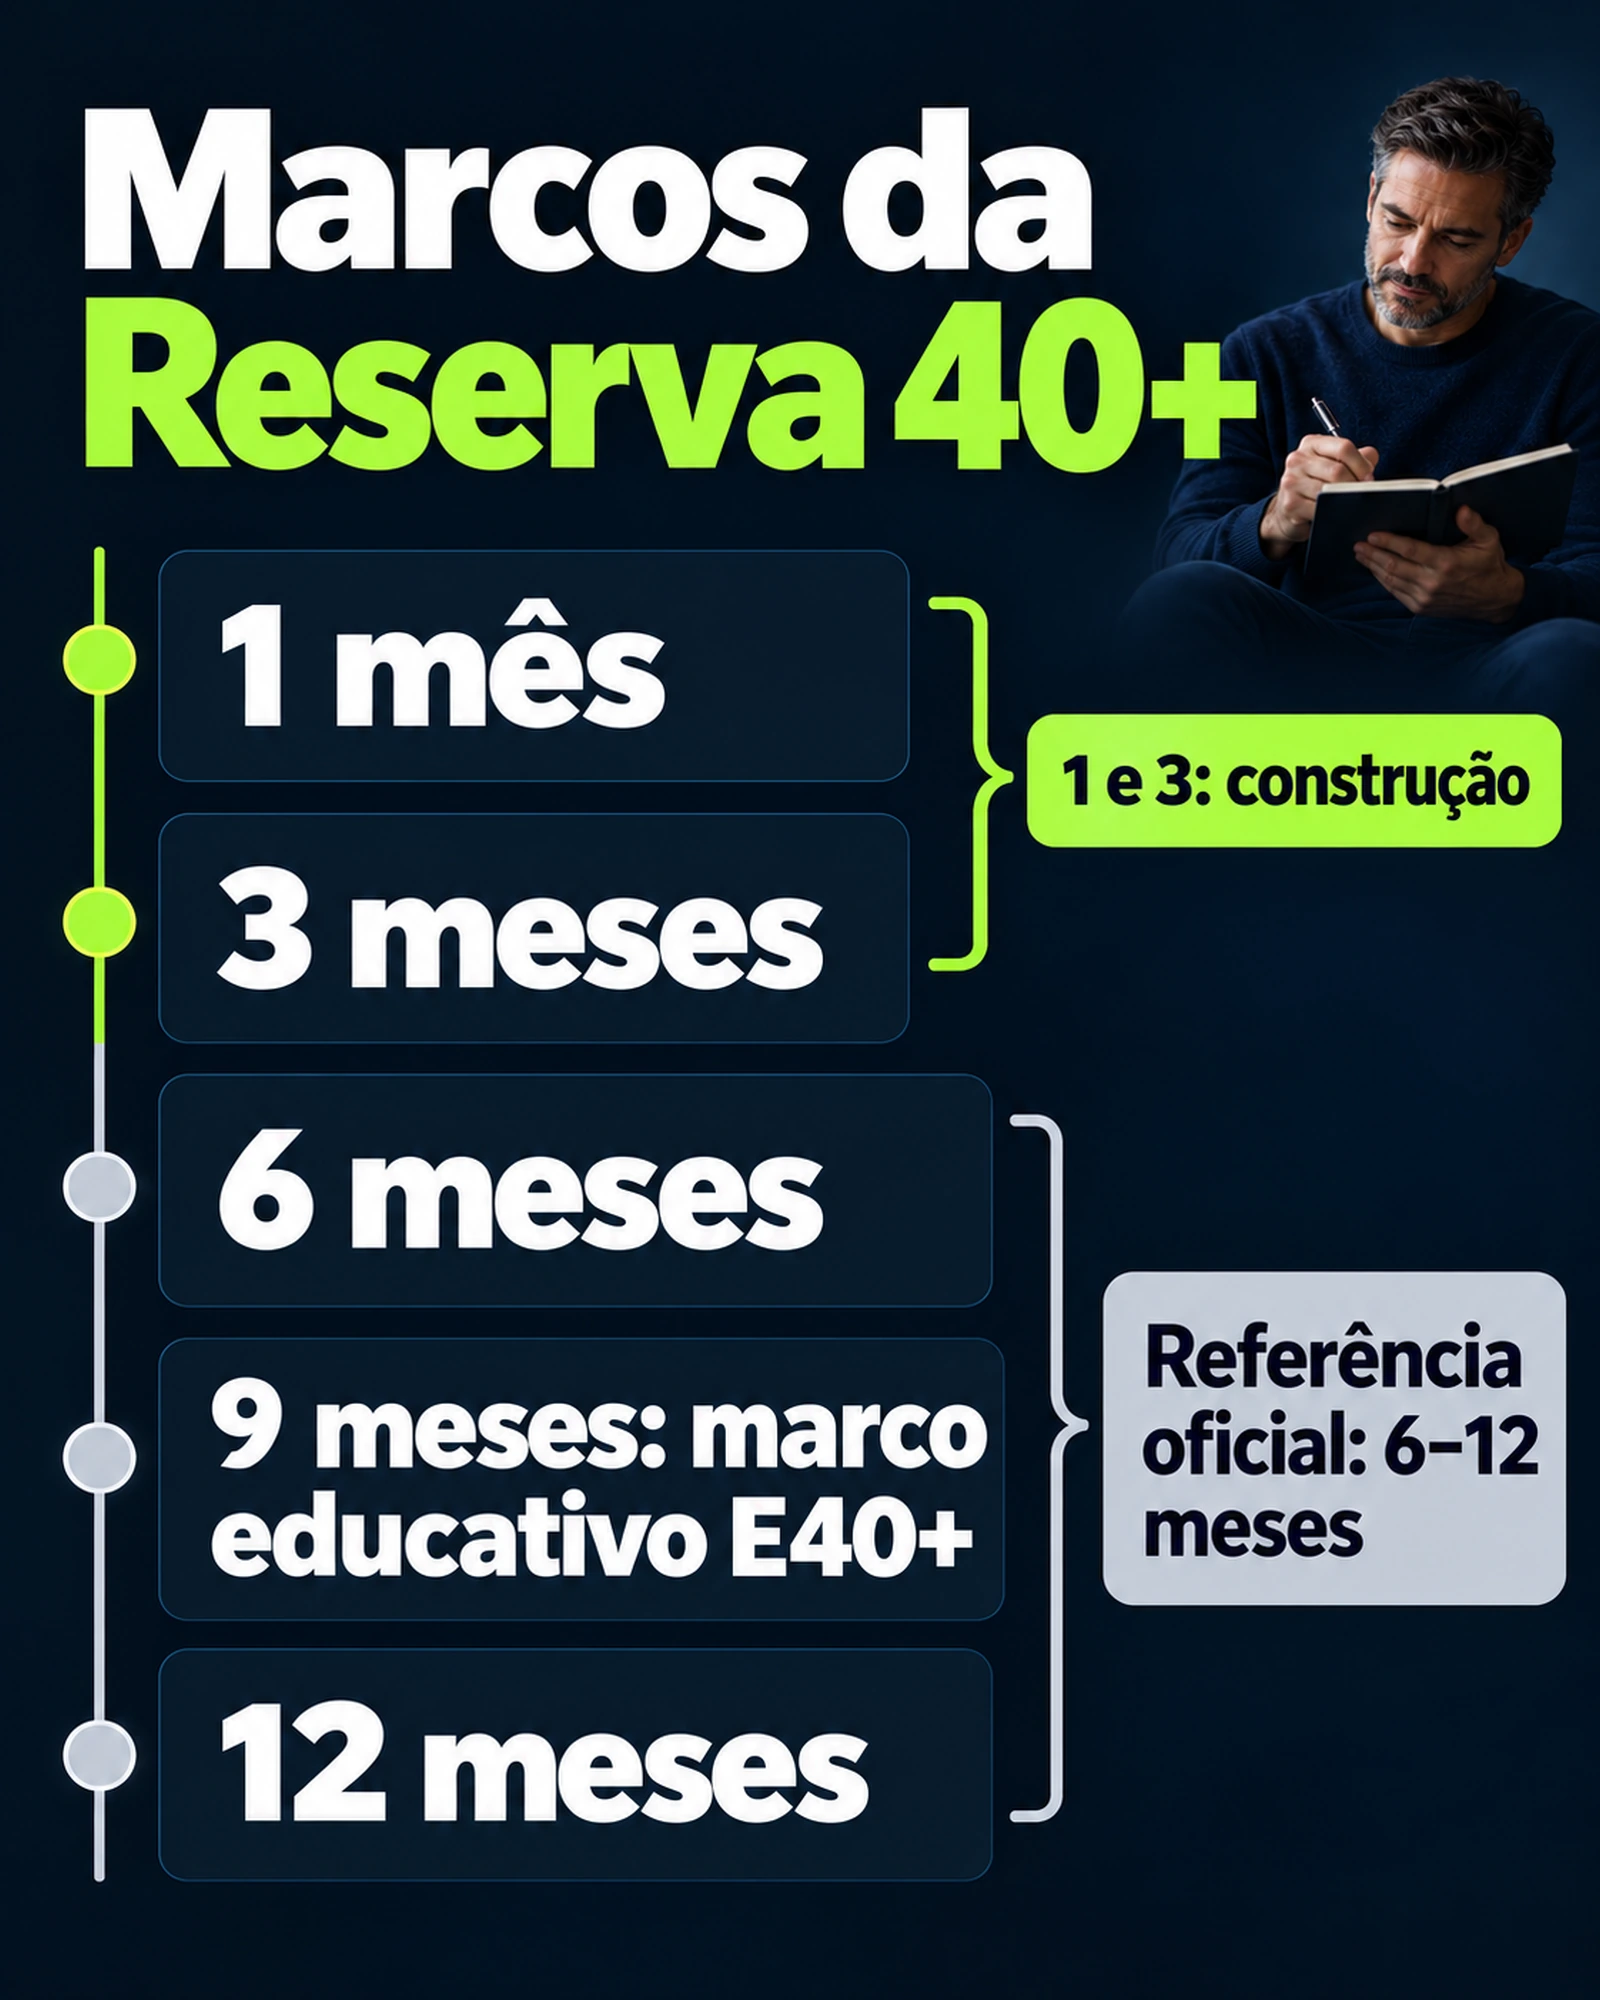
- 1 mês
- Primeiro marco de construção. Uma margem inicial para reduzir a exposição imediata.
- 3 meses
- Outro marco de construção. A proteção cresce, mas não vira meta final universal.
- 6 meses
- Início da referência apresentada pelo Portal do Investidor/CVM.
- 9 meses
- Marco educativo intermediário usado pelo Evolução 40+.
- 12 meses
- Parte superior da faixa de referência, a avaliar conforme a exposição da casa.
Se faltam R$ 3.000 para o próximo marco e o aporte possível é de R$ 300 por mês, a conta simples indica dez meses, sem rendimentos. Se o aporte ainda for zero ou desconhecido, não existe prazo confiável para calcular.
Quando não sobra dinheiro, a tarefa é criar margem possível: revisar despesas, negociar compromissos e avaliar formas de ampliar renda sem comprometer o trabalho principal. O guia de renda extra depois dos 40 ajuda a organizar essa avaliação.
Para manter a constância sem buscar atalhos, as lições de O Homem Mais Rico da Babilônia podem servir como leitura complementar. Princípios de regularidade precisam virar ações compatíveis com o seu orçamento, não percentuais copiados de uma história.
Quando usar a reserva?
Uma pergunta prática ajuda: se eu não pagar isso agora, existe uma consequência relevante para minha renda, moradia, saúde, segurança ou funcionamento básico da família?
Confira também se a situação é realmente inesperada, se pode esperar e se outra verba já havia sido destinada a ela. A pergunta organiza a decisão; não substitui a análise de uma urgência real.
Usei a reserva. E agora?
Se foi usada para uma emergência real, a reserva cumpriu sua função. Reduzir o saldo nessas condições não é fracasso.
Atualize a cobertura, recalcule as despesas e retome os aportes em um ritmo possível. Se o problema alterou sua renda, a reconstrução precisa considerar a nova realidade. Não tente compensar a queda assumindo mais risco.
Minha reserva já passou de 12 meses
Isso não significa automaticamente que você tem “dinheiro demais”. Reavalie despesas, responsabilidades e objetivos. Pode haver razões para uma margem maior, assim como recursos que pertencem a planos diferentes.
Separe o que protege o curto prazo do que atende metas de médio e longo prazo. Essa revisão pertence ao planejamento financeiro geral, não a uma recomendação automática de onde investir o excedente.
Perguntas frequentes sobre reserva de emergência
Seis meses são suficientes?
Podem ser um marco de planejamento, mas não garantem proteção em toda situação. O Portal do Investidor/CVM apresenta uma referência de 6–12 meses; estabilidade, fontes de renda e contexto familiar orientam a avaliação.
Autônomo precisa guardar mais?
Renda irregular pode justificar atenção à parte superior da faixa. Ser autônomo, sozinho, não define o número: contratos, previsibilidade e outra renda confiável também importam.
Posso deixar a reserva na poupança?
A poupança oferece facilidade de resgate, mas avalie as condições e o rendimento. Retirar antes da data de aniversário afeta a remuneração do período. O acesso ao dinheiro precisa ser compatível com a emergência.
Tesouro Selic serve para reserva?
Pode ser considerado, entendendo liquidez, prazo de crédito, tributação, custos e venda a preço de mercado. Liquidez diária não significa disponibilidade instantânea em qualquer dia e horário.
CDB serve para reserva?
Depende do CDB. Confira resgate, carência, risco do emissor, tributação e condições de garantia. Um título bloqueado até o vencimento não atende uma emergência que acontece antes.
Posso investir antes de completar a reserva?
Depende da sua capacidade de lidar com imprevistos, dívidas e objetivos. Evite colocar a proteção necessária em um investimento que exija prazo longo ou venda em momento desfavorável.
Preciso de reserva se tenho outra renda em casa?
Outra renda confiável ajuda, mas não elimina a necessidade de proteção. Avalie quanto ela cobre e se o mesmo problema poderia afetar as duas fontes.
A reserva compra tempo para decidir
Com as contas visíveis e uma margem em construção, fica mais fácil estudar investimentos e planejar patrimônio ou aposentadoria. A proteção de curto prazo dá espaço para essas decisões de longo prazo.
Se a pressa ou a comparação com outras pessoas atrapalham, o guia de mentalidade financeira depois dos 40 ajuda a retomar o critério. Faça a conta, comece pelo próximo marco possível e reveja o plano quando a vida mudar.
A reserva compra tempo para decidir. Ela não existe para maximizar retorno, mas para impedir que um imprevisto obrigue você a desmontar decisões de longo prazo.
Voltar à Calculadora da Reserva 40+ ↑COMUNIDADE EVOLUÇÃO 40+
Faça parte da Comunidade Evolução 40+
Receba conteúdos selecionados sobre energia, foco, renda e escolhas melhores depois dos 40.
Ao se inscrever, você receberá conteúdos da Comunidade Evolução 40+. Consulte nossa Política de Privacidade.
Referências utilizadas
- Portal do Investidor/CVM. Emergências e aposentadoria.
- Portal do Investidor/CVM. Liquidez.
- Portal do Investidor/CVM. Planejamento e gestão de reservas financeiras.
- Portal do Investidor/CVM. Títulos bancários.
- Tesouro Direto. Regras e Regulamento.
Fontes consultadas e revisão editorial: 11/10/2026.